Zaplatili jste za terapii a teď sedíte nad fakturou s otázkou: "Můžu to strhnout ze základu daně?" Nebo jste terapeut a lámete si hlavu, zda máte účtovat DPH 15 % nebo 21 %. V České republice je situace kolem financování duševního zdraví tak trochu divoký západ. Pravidla se mění, legislativa je nepřehledná a finanční úřady mají často vlastní názor na to, co je "zdravotnická služba" a co už jen "poradenství".
Tento článek vám neposkytne univerzální kouzelné řešení, protože žádné neexistuje. Ale dá vám konkrétní mapu terénu. Ukážeme si, kdy má smysl žádat o příspěvek od pojišťovny, jak rozlišit typy poskytovatelů pro daňové účely a co dělat, když chcete hradit terapii zaměstnancům jako firemní benefit. Připravte si kalkulačku, budeme počítat.
Klíčové body na začátek
- Příspěvek pojišťoven: ZP MV ČR nabízí až 4 000 Kč ročně (max 400 Kč/sezení) na 10 konzultací u kvalifikovaných terapeutů, ale pouze mimo zdravotnická zařízení smluvně vázaná k pojišťovnám.
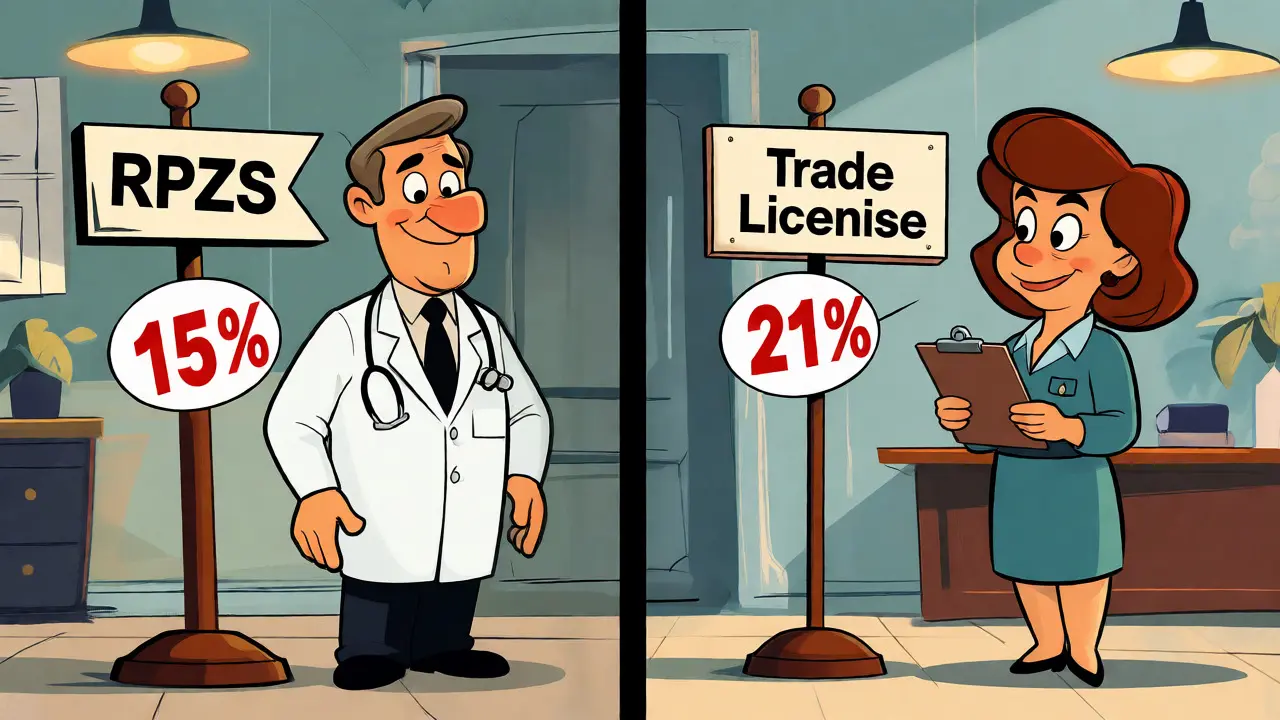
- Rozhodující je registr: Daňové zařazení závisí na tom, zda je poskytovatel v Registru poskytovatelů zdravotních služeb (RPZS). Pokud ano, jde o zdravotnickou službu (sazba DPH 15 %). Pokud ne, jde o volnou živnost nebo novou vázanou živnost (sazba DPH 21 %).
- Vázaná živnost: Od roku 2024 vstupuje v platnost novela zavádějící "Poradenskou psychoterapii" jako vázanou živnost, což má zásadní dopad na to, kdo může tuto službu legálně nabízet bez lékařského dohledu.
- Náklady pro firmy: Uplatnění nákladů na psychoterapii zaměstnanců je riziková záležitost. Bez jasné souvislosti s výkonem práce nebo specifickými preventivními programy vám Finanční správa náklad často zamítne.
Kdo vlastně tu terapii dělá? Rozlišení pro daně
Abychom pochopili daně, musíme nejprve pochopit, kdo stojí naproti vám. Česká legislativa rozlišuje mezi dvěma hlavními světy, které se v praxi často překrývají, ale pro účetníka jsou černobílé.
První svět je zdravotnické zařízení. Sem patří psychiatrické ambulance, psychologické ordinace ve nemocnicích nebo soukromá centra, která mají povolení k poskytování zdravotních služeb. Tyto subjekty jsou zapsány v Registru poskytovatelů zdravotních služeb (RPZS). Jejich služby jsou definovány zákonem č. 372/2011 Sb. Pro vás jako klienta nebo firmu je klíčové, že tyto služby podléhají snížené sazbě DPH 15 %, pokud jsou hrazeny z veřejného zdravotního pojištění, nebo standardní sazbě, pokud jsou samoplátcovské, ale vždy spadají pod režim zdravotnických služeb.
Druhý svět je mnohem šedější. Jde o soukromé psychoterapeuty pracující na živnostenský list. Do nedávna byla situace chaotická - někteří měli živnost "Poskytování technických služeb", jiní "Volná živnost". To vedlo k absurdním situacím, kdy stejná terapie měla jiné daňové zatížení. Situaci se snaží vyřešit novela živnostenského zákona, která zavádí vázanou živnost "Poradenská psychoterapie". Tato změna, účinná od roku 2024, vyžaduje od poskytovatele splnění přísných kvalifikačních předpokladů (vzdělání, supervize, klinická praxe), ale stále jde o nezdravotnickou službu ve smyslu daňového práva, pokud není poskytována v rámci zdravotnického zařízení.
| Typ poskytovatele | Právní rámec | Sazba DPH | Může klient uplatnit odpočet? |
|---|---|---|---|
| Zdravotnické zařízení (ambulance, nemocnice) | Zákon č. 372/2011 Sb., RPZS | 15 % (většinou) | Ano, pokud jde o léčení (nutné potvrzení lékaře) |
| Soukromý terapeut (vázaná živnost Poradenská psychoterapie) | Živnostenský zákon (novela 2023/2024) | 21 % | Ne, obvykle nelze odečíst ze základu daně fyzické osoby |
| Soukromý terapeut (starší živnosti, coach, poradce) | Živnostenský zákon (volná/vázaná) | 21 % | Ne, považuje se za osobní spotřebu |
| Firemní benefit (zaměstnavatel hradí) | Zákon o daních z příjmů § 24 | 21 % (pro firmu) | Firma si může uplatnit náklad, pokud prokáže souvislost s podnikáním |
Daňový odpočet pro jednotlivce: Mýtus o "léčbě"
Spousta lidí věří, že když jim terapeut řekne "jste na pokraji vyhoření", mohou si náklady na terapii strhnout ze daně. Bohužel, realita je krutější. Zákon o daních z příjmů umožňuje odečíst si "výdaje na léčbu" pouze tehdy, pokud jsou spojeny s úhradou za zdravotnické služby a máte k tomu potvrzení od praktického lékaře nebo specialisty, že šlo o nezbytnou léčbu.
Klíčové slovo zde je nezbytnost. Psychoterapie u soukromého terapeuta, který nemá vazbu na zdravotnický systém, je Finanční správou vnímána jako osobní spotřeba nebo prevence, nikoliv jako léčba nemoci. Prevenci si ze základu daně neodečtete. Existují výjimky, například pokud je terapie součástí komplexní léčby chronického onemocnění schválené lékařem, ale musí být jasně doloženo, že bez této terapie by se stav pacienta zhoršil.
Co můžete udělat? Využijte příspěvky od zdravotních pojišťoven. Například ZP MV ČR přispívá až 4 000 Kč ročně na konzultace u certifikovaných terapeutů z asociací jako je Česká asociace pro psychoterapii. Tento příspěvek není daňovým odpočtem, ale přímou úhradou částky, což efektivně snižuje vaši reálnou cenu terapie. Pozor však na podmínku: tento příspěvek obvykle nelze kombinovat s péčí hrazenou přímo pojišťovnou ve zdravotnickém zařízení. Je to buď/anebo.
Firmy a psychoterapie jako benefit: Riziko kontroly
Zaměstnavatelé vidí v psychoterapii skvělý nástroj retention managementu. Zaměstnanec, kterému pomůžete s úzkostí, bude produktivnější. Ale jak to zaúčtovat? Zde narážíme na § 24 odst. 2 písm. j) zákona o daních z příjmů, který umožňuje uznat náklady na sociální benefity, pokud slouží k podpoře pracovního procesu.
Problém nastává, když firma prostě "zaplatí terapii" bez další dokumentace. Finanční úřad se ptá: "Proč právě tento zaměstnanec? A proč právě tato terapie?" Pokud nemáte interní politiku prevence stresu, posudek od pracovního lékaře doporučující terapii, nebo jasnou vazbu na zvýšený výkon/projekt, náklad vám mohou vyškrtout. Příklad z praxe: Firma X zaplatila týmu marketingu balíček 10 sezení u externího kouče-terapeuta. Účetní to zaúčtoval jako "ostatní sociální náklady". Kontrola to shledala jako neprokázateľný náklad, protože chyběla analýza potřeb a vazba na konkrétní pracovní zátěž.
Jak na to bezpečně?
- Zavedte program podpory: Mít písemnou směrnici o prevenci psychické zátěže.
- Využijte EAP (Employee Assistance Program): Často jsou tyto služby levnější a daňově čistší, protože jsou sjednány plošně pro celou firmu.
- Dokumentujte nutnost: Pokud jde o individuální případ, nechte si vystavit doporučení od pracovního lékaře.
- Reprezentativní vs. Nereprezentativní: Náklady na psychoterapii nejsou reprezentativní výdaj (ten je neuznatelný), takže pokud prokážete souvislost s podnikáním, je uznatelný.
DPH u terapeutů: Hlídač na rameni
Pokud jste terapeut, musíte řešit registraci k DPH. Povinnost registrovat se nastává při obratu přes 2 miliony Kč za 12 měsíců. Ale pozor, u zdravotnických služeb je situace specifická. Služby poskytované v rámci zdravotnického zařízení jsou často osvobozeny od DPH, pokud jsou hrazeny pojišťovnami. Samoplátcovské služby u soukromníků podléhají DPH.
Novinka "Poradenská psychoterapie" jako vázaná živnost znamená, že tito terapeuti budou pravděpodobně považováni za plátce DPH se základní sazbou 21 %, pokud jejich obrat přesáhne limit. Na rozdíl od lékařských ambulancí, které mohou mít speciální režimy, musí soukromý terapeut pečlivě sledovat svůj obrat. Chyba v účtování sazby (např. použití 15 % místo 21 % u nezdravotnické služby) vede k doměřením a penálům. Doporučuji konzultaci s daňovým poradcem ještě před tím, než otevřete první fakturu.
Časté dotazy (FAQ)
Mohu si uplatnit náklady na psychoterapii ze základu daně z příjmů fyzických osob?
Obecně ne. Náklady na psychoterapii u soukromého terapeuta (mimo zdravotnické zařízení) jsou považovány za osobní spotřebu a nelze je odečíst. Výjimkou je pouze situace, kdy je terapie prokazatelně součástí léčby zdravotního stavu na doporučení lékaře a je hrazena v rámci zdravotnického zařízení nebo splňuje specifické podmínky pro "výdaje na léčbu" dle zákona o daních z příjmů, což je v praxi obtížné prokázat u běžné psychoterapie.
Jaká je sazba DPH u soukromé psychoterapie?
Pokud je psychoterapie poskytována jako nezdravotnická služba (např. na základě živnosti "Poradenská psychoterapie" nebo volné živnosti) mimo zdravotnické zařízení, podléhá základní sazbě DPH 21 %. Pokud je poskytována v rámci zdravotnického zařízení a je hrazena z veřejného zdravotního pojištění, může být osvobozena od DPH nebo podléhat snížené sazbě 15 % v závislosti na konkrétním typu výkonu a režimu poskytovatele.
Co je to vázaná živnost "Poradenská psychoterapie"?
Jde o nový typ živnosti zavedený novelou živnostenského zákona (účinnost cca 2024), který vyžaduje od provozovatele splnění přísných odborných předpokladů (specifické vzdělání, absolvovaná výcviková škola, supervize). Cílem je oddělit kvalifikované psychoterapeuty od laických poradců a zlepšit transparentnost trhu. Pro daňové účely to znamená jasnější zařazení služby, která stále obvykle spadá pod režim nezdravotnických služeb s DPH 21 %.
Může firma uplatnit náklady na psychoterapii zaměstnance jako daňový náklad?
Ano, ale pouze pokud prokáže souvislost s dosahováním, zabezpečením a udržováním příjmů. Musí existovat důvod, proč firma tuto službu hradí (např. program prevence burnoutu, doporučení pracovního lékaře, součást kolektivní smlouvy). Bez takové dokumentace může Finanční správa náklad vyřadit jako neprokázateľný nebo osobní benefit.
Vztahuje se příspěvek od zdravotní pojišťovny i na terapie u soukromých terapeutů?
Ano, některé pojišťovny (např. ZP MV ČR) nabízejí příspěvky na konzultace u kvalifikovaných psychoterapeutů, kteří nejsou součástí smluvních zdravotnických zařízení. Podmínkou je, aby terapeut byl členem uznávané odborné asociace (např. Česká asociace pro psychoterapii). Tento příspěvek funguje jako refundace části nákladů, nikoliv jako daňový odpočet.
Další kroky: Co dělat teď?
Pokud jste klient, ověřte si u své pojišťovny aktuální výši příspěvků na psychoterapii. Vyžádejte si od terapeuta potvrzení o členství v asociaci, abyste mohli požádat o refundaci. Nepočítejte automaticky s daňovým odpočtem ze svého příjmu, pokud nemáte velmi specifickou situaci.
Pokud jste zaměstnavatel, sestavte jednoduchý dokument popisující váš program podpory duševního zdraví. Nechte si potvrdit必要性 (nutnost) terapie od pracovního lékaře u konkrétních případů. A hlavně, komunikujte s svým účetním o rizicích - ne všechno, co zní jako "sociální benefit", je automaticky daňově uznatelné.
Pokud jste terapeut, prověřte si svůj status vůči nové živnosti "Poradenská psychoterapie". Zjistěte, zda vaše současné živnostenské oprávnění odpovídá novým požadavkům, a konzultujte s daňovým poradcem nastavení DPH, zejména pokud se blížíte k obratovému limitu 2 miliony Kč.